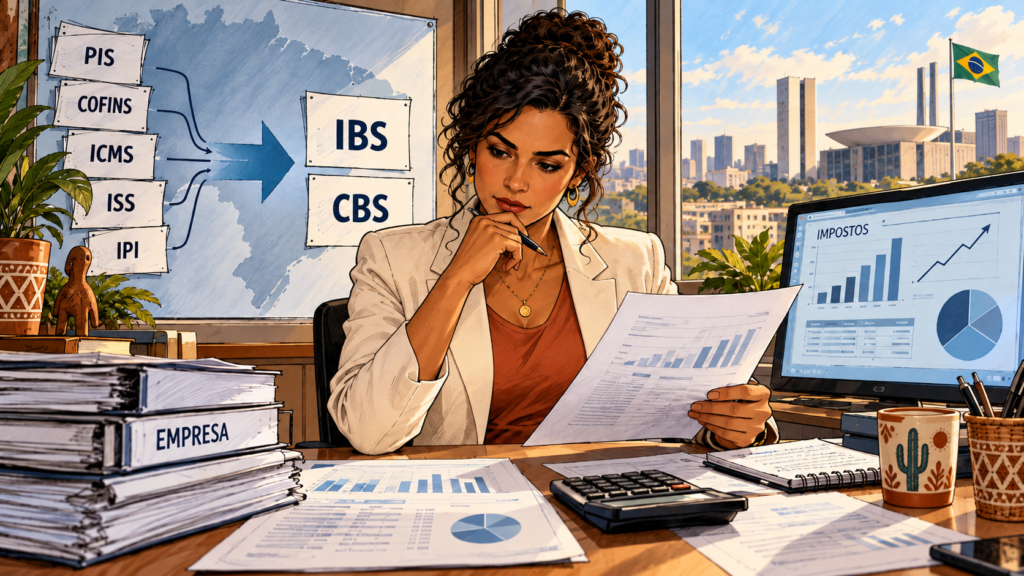
Se você tem uma empresa, provavelmente já ouviu alguma dessas frases: “com a Reforma Tributária todo mundo vai pagar mais”, “o Simples Nacional vai acabar” ou “o imposto vai passar de 25%”.
Mas será que é realmente assim?
A resposta é: depende da sua empresa.
A Reforma Tributária muda profundamente a forma como o Brasil tributa o consumo, mas o impacto não será igual para todos os negócios. Uma empresa de serviços, uma loja, uma indústria e uma clínica médica, por exemplo, podem sentir efeitos completamente diferentes.
Por isso, mais importante do que perguntar apenas “qual será a nova alíquota?” é entender como a Reforma Tributária vai funcionar dentro da realidade da sua empresa.
O que muda com a Reforma Tributária?
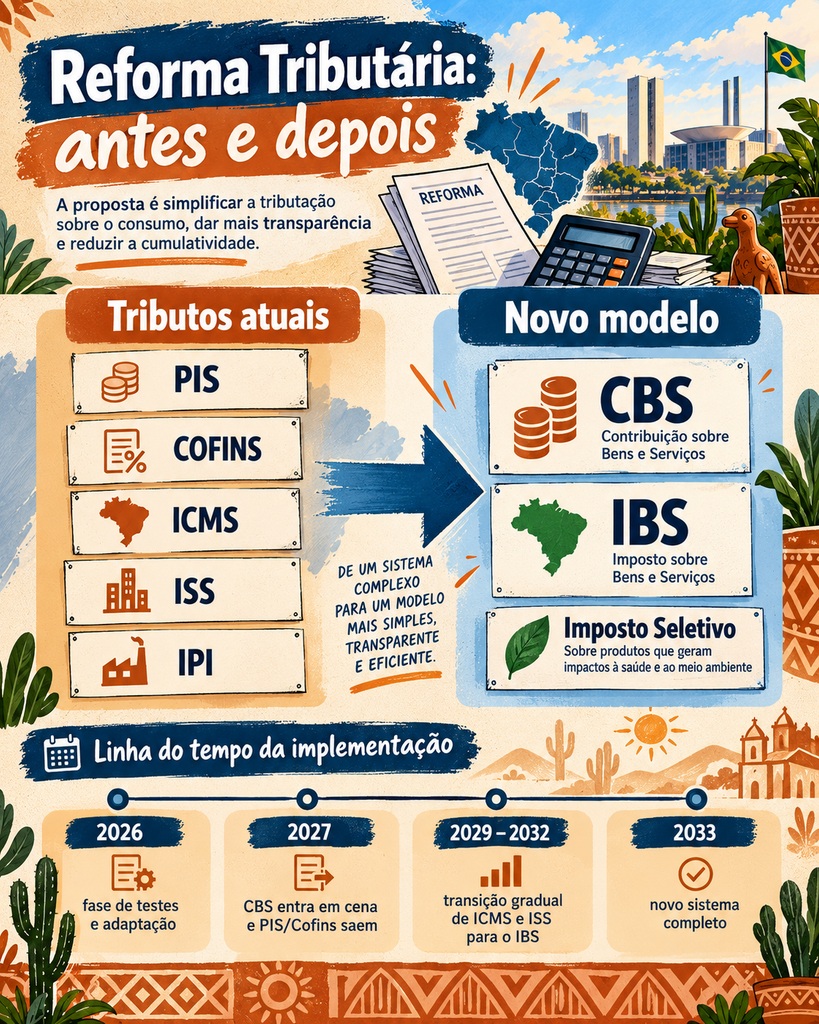
A principal mudança está na substituição gradual de vários tributos sobre o consumo por um novo modelo baseado em dois impostos principais:
CBS – Contribuição sobre Bens e Serviços: de competência federal.
IBS – Imposto sobre Bens e Serviços: administrado por estados e municípios.
Além deles, haverá o Imposto Seletivo, destinado a determinados produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Na prática, PIS e Cofins serão substituídos pela CBS, enquanto ICMS e ISS serão gradualmente substituídos pelo IBS.
A mudança será feita aos poucos. 2026 é um ano de transição e adaptação. Em 2027, PIS e Cofins deixam de existir e a CBS ganha maior protagonismo. Já a substituição de ICMS e ISS ocorre gradualmente entre 2029 e 2032. O novo sistema deverá estar integralmente implementado em 2033. (Serviços e Informações do Brasil)
Isso significa que não haverá simplesmente uma virada de chave de um dia para o outro.
Então minha empresa vai pagar mais imposto?
Essa é provavelmente a principal dúvida dos empresários sobre a Reforma Tributária.
E não é possível responder olhando apenas para uma alíquota.
O novo sistema adota um modelo de IVA, Imposto sobre Valor Agregado, no qual empresas submetidas ao regime regular poderão aproveitar, de maneira ampla, créditos relacionados aos tributos pagos em suas compras e despesas empresariais, observadas as regras legais.
Isso muda bastante a lógica da tributação.
Imagine duas empresas que faturam exatamente R$ 100 mil por mês.
Uma possui grandes gastos com fornecedores, mercadorias, insumos, equipamentos e outros itens que geram créditos.
A outra é uma empresa de serviços cuja maior despesa é folha de pagamento.
Mesmo tendo o mesmo faturamento, o impacto da Reforma Tributária pode ser completamente diferente.
Por isso, olhar somente para a alíquota nominal pode gerar uma interpretação errada.
E aquela história de imposto de 26%, 27% ou 28%?
É importante ter cuidado com esses números.
Diversas estimativas de alíquota de referência foram divulgadas durante a discussão da Reforma Tributária, mas isso não significa que toda empresa simplesmente terá de pegar seu faturamento e pagar esse percentual.
As alíquotas de referência do IBS e da CBS são calibradas dentro do processo de transição e não foram originalmente definidas como uma alíquota única e definitiva que automaticamente será aplicada da mesma maneira a todos os negócios. (Serviços e Informações do Brasil)
Existem ainda setores com redução de alíquota, regimes específicos e, principalmente, o sistema de créditos.
É exatamente por isso que qualquer simulação séria precisa considerar a realidade individual da empresa.
Reforma Tributária para empresas do Simples Nacional
Uma das maiores dúvidas é:
O Simples Nacional vai acabar com a Reforma Tributária?
Não.
O Simples Nacional continua existindo.
A regulamentação incorporou CBS e IBS ao regime e trouxe novas regras para as empresas enquadradas no Simples. A partir de 2027, essas mudanças passam a ter efeitos mais concretos. (Serviços e Informações do Brasil)
Porém, surge uma decisão estratégica importante. As empresas poderão, nas condições previstas pela legislação, manter IBS e CBS dentro da sistemática do Simples ou optar pelo recolhimento desses dois tributos pelo regime regular.
E por que alguém no Simples poderia escolher pagar IBS e CBS separadamente?
Por causa dos créditos tributários.
Empresas do Simples que vendem para pessoas físicas
Uma empresa que atende principalmente o consumidor final pode ter um cenário bastante diferente de uma empresa B2B.
Pense em:
- salões de beleza;
- pequenos restaurantes;
- lojas;
- prestadores de serviços para pessoas físicas;
- negócios locais.
O consumidor final normalmente não está preocupado em aproveitar crédito tributário.
Por isso, permanecer com IBS e CBS dentro do Simples pode continuar fazendo sentido em muitos desses casos.
Mas a análise precisa ser individual.
Empresas do Simples que vendem para outras empresas
Aqui a conversa muda.
Imagine uma pequena empresa que presta serviços para grandes companhias.
O cliente pode querer contratar fornecedores que permitam maior aproveitamento de créditos de IBS e CBS.
Pelas novas regras, o posicionamento da empresa dentro da cadeia passa a ter muito mais importância. Dependendo do caso, permanecer integralmente dentro da sistemática simplificada pode ter reflexos comerciais, enquanto optar pela apuração regular de IBS e CBS pode aumentar a geração de créditos para os clientes. (Reforma Tributária)
Portanto, a Reforma Tributária não deve ser analisada somente como uma questão contábil.
Ela pode afetar também preço, negociação e competitividade.
Reforma Tributária para empresas do Lucro Presumido
Empresas enquadradas no Lucro Presumido merecem atenção especial.
Hoje muitas prestadoras de serviços trabalham com uma carga de tributos sobre consumo relativamente menor e possuem poucas possibilidades de creditamento.
Com IBS e CBS, a lógica passa a ser outra.
A empresa terá débitos sobre suas vendas, mas poderá descontar créditos permitidos pela legislação referentes às suas aquisições.
Isso pode beneficiar empresas que possuem muitos insumos e despesas capazes de gerar créditos.
Por outro lado, empresas essencialmente baseadas em mão de obra podem sentir uma pressão maior.
Um escritório de consultoria, por exemplo, pode ter faturamento elevado, mas poucas compras tributadas capazes de gerar créditos relevantes.
Já uma empresa com grande aquisição de materiais, equipamentos e serviços pode aproveitar muito mais a nova sistemática.
Por isso, empresas do Lucro Presumido precisam começar a simular cenários antes da implementação completa da Reforma Tributária.
Reforma Tributária para empresas do Lucro Real
Para muitas empresas do Lucro Real, o conceito de crédito tributário não é exatamente uma novidade.
Empresas desse regime já convivem, em diversas situações, com sistemas de débito e crédito.
A grande mudança está na amplitude e na nova estrutura do IVA Dual formado por IBS e CBS.O modelo busca ampliar a não cumulatividade, permitindo que o imposto incida essencialmente sobre o valor agregado em cada etapa da cadeia. (Serviços e Informações do Brasil)
Para empresas com cadeias longas de fornecedores, muitos insumos e alto volume de operações entre empresas, isso pode alterar significativamente a formação de custos.
Mas também aumenta a importância de processos fiscais bem organizados.
Nota fiscal errada, classificação incorreta, fornecedores inadequados e falhas na gestão dos créditos podem representar dinheiro perdido.
E o MEI?
O Microempreendedor Individual continua existindo. Mas também terá mudanças operacionais decorrentes da Reforma Tributária. Em 2026 foram regulamentadas novas regras envolvendo documentos fiscais para o MEI. Entre elas está a ampliação das situações de emissão de documentos fiscais e o uso dos sistemas nacionais previstos para prestação de serviços e operações com mercadorias. (Serviços e Informações do Brasil)
Isso reforça uma tendência importante da Reforma Tributária:
Até os menores negócios estarão inseridos em um ambiente fiscal cada vez mais digital e integrado.
Empresas prestadoras de serviços podem ser mais impactadas?
Esse é um dos pontos mais discutidos da Reforma Tributária.
Empresas de serviços geralmente têm uma característica diferente do comércio ou da indústria: boa parte do seu custo está concentrada em pessoas.
Salários e remunerações não funcionam da mesma forma que a compra de uma mercadoria tributada para fins de geração de créditos.
Uma agência, consultoria, escritório ou determinada empresa de tecnologia, por exemplo, pode ter poucos insumos em comparação com seu faturamento.
Isso pode reduzir a quantidade de créditos disponíveis.
Por esse motivo, empresas prestadoras de serviços precisam olhar com bastante atenção para:
- estrutura de custos;
- folha de pagamento;
- terceirizações;
- regime tributário;
- tipo de cliente;
- margem de lucro;
- possibilidade de aproveitamento de créditos;
- formação do preço final.
Isso não significa automaticamente que “todo prestador de serviço vai pagar mais”.
Significa que esse tipo de empresa precisa fazer as contas.
Profissionais liberais terão tratamento diferente?
Em determinadas situações, sim.
A legislação prevê redução de 30% nas alíquotas de IBS e CBS para determinadas profissões intelectuais regulamentadas, desde que cumpridos os requisitos previstos na lei.
Portanto, escritórios e sociedades profissionais precisam analisar se sua atividade e sua estrutura societária se enquadram nas condições estabelecidas.
Mais uma vez, não basta olhar apenas para o CNAE ou para o nome da profissão.
E clínicas, médicos, dentistas e empresas da saúde?
A área da saúde recebeu tratamento diferenciado.
A Lei Complementar nº 214 prevê redução de 60% das alíquotas de IBS e CBS para os serviços de saúde humana especificados na legislação, além de tratamentos diferenciados para medicamentos e dispositivos médicos. (Planalto)
Isso não significa imposto zero.
Na prática, uma empresa de saúde precisa analisar:
- qual serviço efetivamente presta;
- como esse serviço está classificado;
- qual regime tributário utiliza;
- quais despesas geram créditos;
- se atende pessoa física ou outras empresas.
Uma clínica médica e uma empresa que comercializa equipamentos hospitalares, por exemplo, pertencem ao universo da saúde, mas não necessariamente terão o mesmo tratamento tributário.
E escolas e empresas de educação?
Serviços de educação previstos na legislação também estão entre as atividades beneficiadas com redução de 60% nas alíquotas de IBS e CBS. (Planalto) Porém, é necessário observar quais serviços estão efetivamente enquadrados nas listas previstas pela legislação. Uma escola regular, um curso específico e uma empresa que vende outros produtos ou serviços educacionais podem apresentar situações tributárias diferentes.
Comércio: o que muda com a Reforma Tributária?
O comércio tende a sentir bastante a nova lógica de créditos.
Uma loja compra produtos tributados e depois os revende.
No novo sistema, os tributos pagos ao longo dessa cadeia poderão gerar créditos, evitando que o imposto simplesmente vá se acumulando etapa após etapa.
Isso pode tornar a tributação mais transparente.
Mas também coloca ainda mais importância na gestão de:
- compras;
- fornecedores;
- estoque;
- notas fiscais;
- precificação;
- margem;
- créditos tributários.
Escolher um fornecedor apenas pelo preço bruto pode deixar de ser a melhor decisão.
O valor do crédito envolvido na operação também pode influenciar o custo real daquela compra.
E as indústrias?
Para empresas industriais, a não cumulatividade mais ampla pode ser especialmente relevante.
Indústrias normalmente possuem grandes volumes de aquisição de matéria-prima, energia, equipamentos, serviços e outros itens necessários à produção.
Quanto maior a quantidade de despesas que efetivamente gera créditos dentro das regras do IBS e CBS, maior a importância desse mecanismo na formação do custo final.
Ao mesmo tempo, haverá uma mudança estrutural importante com a redução do IPI, ressalvadas as regras relacionadas à Zona Franca de Manaus, e a transição gradual do ICMS para o IBS. (Serviços e Informações do Brasil)
Para a indústria, portanto, a Reforma Tributária não deveria ser tratada apenas como mudança na guia de impostos.
Ela exige revisão da cadeia inteira.
Alimentação, agronegócio e produtos essenciais
A Reforma Tributária criou tratamentos diferenciados para vários produtos considerados essenciais.
A legislação prevê, entre outras situações, redução de 60% das alíquotas para determinados alimentos destinados ao consumo humano, além de tratamentos específicos para produtos agropecuários, insumos e outros itens previstos em lei. (Planalto)
Por isso, restaurantes, mercados, distribuidores, produtores e empresas ligadas ao setor de alimentos precisam observar exatamente quais produtos comercializam.
A classificação fiscal correta passa a ter ainda mais importância.
O que muda na nota fiscal?
Talvez essa seja uma das mudanças mais visíveis para o empresário.
Os documentos fiscais estão sendo adaptados para receber os novos campos relacionados ao IBS e à CBS.Em 2026 já existe um cronograma oficial de implantação dos documentos fiscais eletrônicos e de seus novos leiautes. (Serviços e Informações do Brasil)
Para empresas do Simples Nacional prestadoras de serviços, por exemplo, a NFS-e de padrão nacional passa a ser obrigatória a partir de 1º de novembro de 2026, enquanto as disposições relacionadas a IBS e CBS para o Simples passam a produzir efeitos a partir de 1º de janeiro de 2027. (Serviços e Informações do Brasil)
Ou seja: Reforma Tributária também é mudança de sistema, emissão fiscal e processos internos.
Minha empresa precisa aumentar os preços?
Não necessariamente.
A Reforma Tributária pode provocar revisão de preços em diversos setores, mas simplesmente acrescentar uma nova alíquota ao preço atual pode ser um erro.
Antes de mexer no preço é preciso analisar:
- Quanto sua empresa paga hoje?
- Quanto poderá gerar de crédito?
- Qual será a tributação efetiva da atividade?
- Seus clientes utilizam créditos?
- Seus fornecedores gerarão créditos?
- Sua margem atual comporta a mudança?
- Existe algum tratamento diferenciado para sua atividade?
Só depois dessa análise será possível entender o impacto real.
Reforma Tributária: um exemplo simples
Imagine duas empresas que faturam R$ 500 mil.
A primeira possui R$ 300 mil em compras e despesas que permitem geração de créditos. A segunda possui apenas R$ 50 mil em aquisições capazes de gerar créditos, porque sua principal despesa é mão de obra.
Aplicar simplesmente a mesma alíquota sobre os R$ 500 mil e concluir que as duas terão exatamente o mesmo impacto seria uma análise incompleta.
É justamente aí que está uma das principais mudanças trazidas pela Reforma Tributária: não basta olhar o quanto a empresa vende. É preciso entender toda a operação.
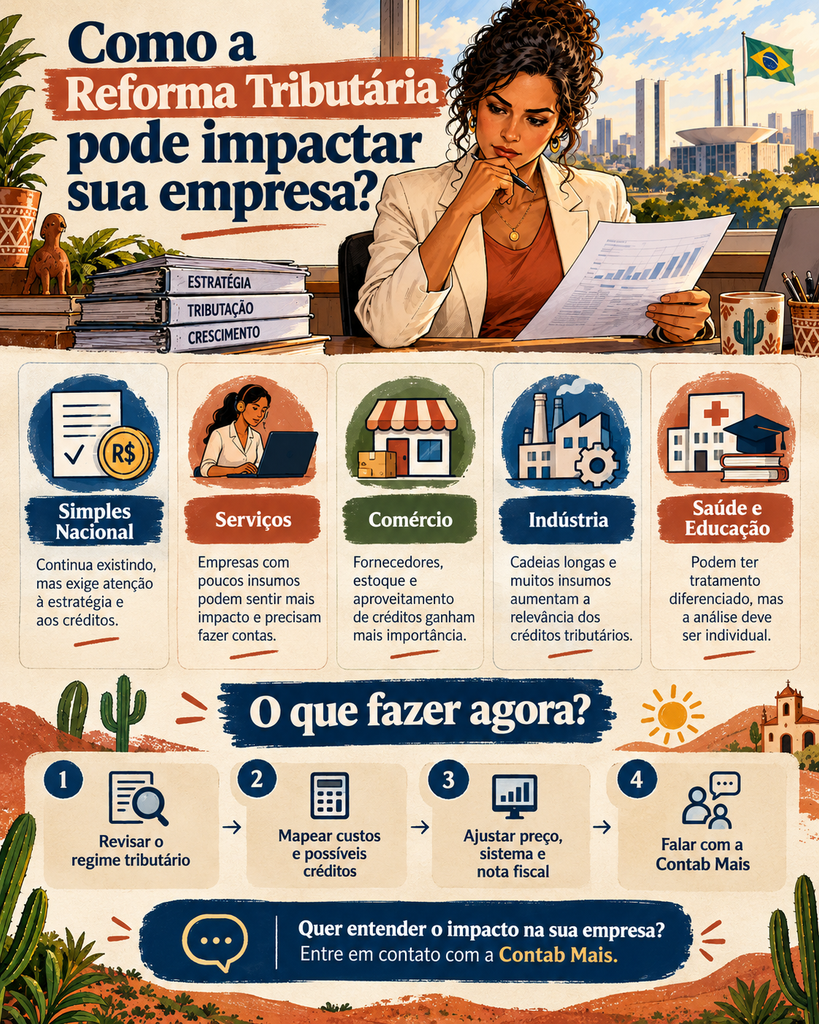
O que minha empresa deveria fazer agora?
Esperar até 2033 não é uma boa estratégia. A Reforma Tributária já entrou na rotina das empresas e 2026 é um período importante de adaptação.
Alguns pontos precisam ser avaliados desde agora:
- revisar o regime tributário atual;
- mapear receitas e despesas;
- identificar quais custos poderão gerar créditos;
- revisar CNAEs e classificações fiscais;
- analisar fornecedores;
- verificar se clientes utilizam créditos tributários;
- simular diferentes cenários;
- revisar contratos e formação de preços;
- preparar sistemas e emissão de notas fiscais;
- acompanhar as etapas de implantação da Reforma Tributária.
E existe uma questão particularmente importante: o regime tributário que foi vantajoso durante anos pode não continuar sendo a melhor opção no novo cenário.
Afinal, a Reforma Tributária será boa ou ruim para minha empresa?
Talvez essa nem seja a melhor pergunta.
Uma pergunta mais útil seria: minha empresa está preparada para a Reforma Tributária?
Alguns negócios poderão aproveitar melhor os créditos. Outros terão tratamento diferenciado. Alguns poderão precisar rever preços. Outros precisarão reconsiderar seu regime tributário.
E empresas que ignorarem a mudança podem descobrir tarde demais que seus custos, margens ou até sua competitividade foram afetados. A Reforma Tributária não muda apenas impostos. Ela pode mudar a forma de comprar, vender, formar preços, escolher fornecedores e negociar com clientes.
Por isso, a melhor preparação começa com algo relativamente simples: pegar os números reais da empresa e realizar uma simulação.
Porque quando o assunto é Reforma Tributária, uma coisa já está clara:
Não existe uma resposta pronta para todas as empresas. Existe a resposta certa para os números da sua empresa.